Bank Indonesia Catat Kredit UMKM Tumbuh Positif Di Kuartal III
Bank Indonesia Catat Kredit penyaluran kredit kepada usaha mikro, kecil, dan menengah (UMKM) berperan penting dalam menjaga aktivitas perekonomian Indonesia. Melalui pembiayaan perbankan, pelaku usaha dapat memperoleh modal untuk mengembangkan produksi, memperluas pemasaran, dan meningkatkan kapasitas operasional. Selain itu, akses kredit membantu pelaku usaha memenuhi kebutuhan modal kerja sehari-hari. Oleh karena itu, perkembangan pembiayaan UMKM menjadi salah satu indikator penting dalam menilai dukungan sektor keuangan terhadap ekonomi produktif.
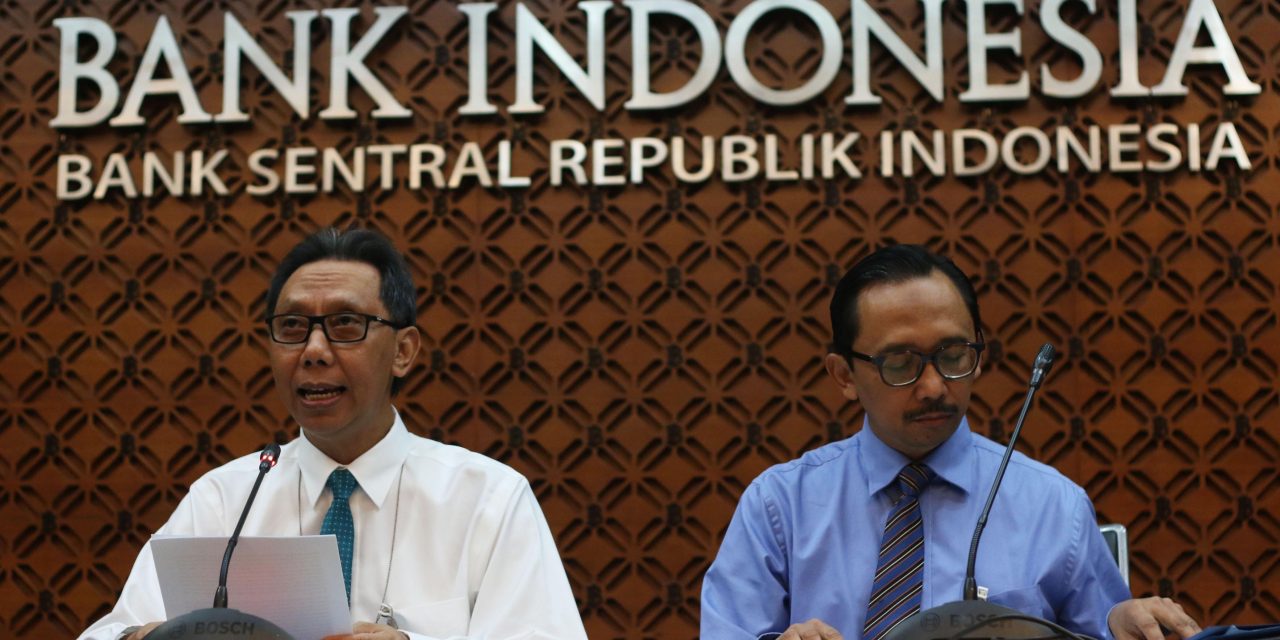
Bank Indonesia terus memantau perkembangan kredit perbankan dan mendorong penyaluran pembiayaan kepada sektor-sektor prioritas. Dalam laporan perekonomian daerah untuk triwulan II 2026, sejumlah wilayah masih mencatat pertumbuhan kredit UMKM yang positif. Namun, kinerja tersebut berbeda antarwilayah dan kelompok usaha. Dengan demikian, kondisi pembiayaan perlu di lihat berdasarkan data masing-masing daerah serta perkembangan terbaru.
Pada triwulan II 2026, kredit UMKM di Sumatera Selatan tumbuh sebesar 0,91 persen secara tahunan. Sementara itu, kredit UMKM di Sulawesi Tenggara mencapai Rp15,21 triliun, dengan pertumbuhan tahunan sebesar 2,57 persen. Data tersebut menunjukkan bahwa pembiayaan UMKM masih berkembang di sejumlah wilayah, meskipun lajunya bervariasi.
Bank Indonesia Catat Kredit memasuki kuartal ketiga, perkembangan kredit perlu di cermati untuk melihat keberlanjutan tren tersebut. Selain jumlah pembiayaan, kualitas kredit dan kemampuan membayar debitur juga menjadi perhatian. Dengan pemantauan yang konsisten, perbankan dapat menyeimbangkan perluasan akses pembiayaan dan pengelolaan risiko. Namun, angka pertumbuhan kredit UMKM nasional khusus triwulan III 2026 belum dapat di pastikan dari publikasi yang di temukan.
Kebijakan Bank Indonesia Dukung Akses Pembiayaan Kredit Bagi Pelaku Usaha
Kebijakan Bank Indonesia Dukung Akses Pembiayaan Kredit Bagi Pelaku Usaha untuk memperluas akses pembiayaan, Bank Indonesia menjalankan kebijakan yang mendorong perbankan menyalurkan kredit kepada sektor produktif. Salah satunya melalui Kebijakan Insentif Likuiditas Makroprudensial (KLM). Kebijakan tersebut memberikan insentif kepada bank berdasarkan penyaluran pembiayaan yang memenuhi kriteria tertentu. Dengan demikian, perbankan di harapkan semakin aktif mendukung kegiatan ekonomi, termasuk pengembangan UMKM.
Bank Indonesia juga mendorong pembiayaan inklusif melalui Rasio Pembiayaan Inklusif Makroprudensial (RPIM). Selain itu, penguatan ekosistem pembiayaan membutuhkan koordinasi antara pemerintah, lembaga keuangan, dan pelaku usaha. Pendekatan tersebut bertujuan memperluas kesempatan UMKM memperoleh pembiayaan yang sesuai kebutuhan.
Di sisi lain, akses kredit tidak hanya bergantung pada ketersediaan dana perbankan. Pelaku UMKM juga perlu menyiapkan pencatatan keuangan, informasi usaha, serta dokumen pengajuan secara memadai. Oleh karena itu, pendampingan bisnis dan peningkatan literasi keuangan menjadi langkah pendukung yang penting. Dengan persiapan tersebut, pelaku usaha dapat memahami persyaratan kredit dan memperkirakan kemampuan pembayaran.
Digitalisasi turut membuka peluang untuk memperluas akses pembiayaan. Misalnya, transaksi menggunakan QRIS dapat membantu pelaku usaha membangun rekam jejak aktivitas bisnis. Selanjutnya, data transaksi yang tercatat dapat mendukung penilaian usaha apabila digunakan sesuai ketentuan dan persetujuan yang berlaku. Namun, rekam transaksi bukan jaminan otomatis memperoleh kredit. Bank tetap harus menilai kelayakan usaha, kemampuan membayar, serta risiko pembiayaan sebelum memberikan persetujuan.
Prospek Kredit UMKM Bergantung Pada Kualitas Usaha Dan Permintaan Pasar
Prospek Kredit UMKM Bergantung Pada Kualitas Usaha Dan Permintaan Pasar keberlanjutan pertumbuhan kredit UMKM turut di pengaruhi kondisi usaha dan permintaan konsumen. Ketika penjualan meningkat, pelaku usaha biasanya membutuhkan tambahan modal untuk memenuhi pesanan dan memperluas kapasitas produksi. Sebaliknya, pelemahan permintaan dapat mengurangi kebutuhan pembiayaan sekaligus meningkatkan risiko pembayaran. Karena itu, perbankan perlu menyesuaikan penyaluran kredit dengan kondisi ekonomi dan kemampuan debitur.
Bank Indonesia melaporkan bahwa kredit perbankan secara keseluruhan tumbuh 13,65 persen secara tahunan pada Agustus 2026. Angka tersebut meningkat di bandingkan pertumbuhan Juli sebesar 13,58 persen. Namun, angka itu mencerminkan keseluruhan kredit perbankan, bukan pertumbuhan kredit UMKM secara khusus.
Oleh sebab itu, perkembangan kredit UMKM memerlukan data tersendiri agar kondisi pembiayaan usaha kecil dapat di nilai secara akurat. Selain pertumbuhan nominal, rasio kredit bermasalah juga perlu di perhatikan. Apabila pembiayaan meningkat tanpa pengelolaan risiko yang memadai, tekanan pembayaran dapat menghambat keberlanjutan usaha. Dengan demikian, ekspansi kredit perlu di sertai evaluasi kemampuan usaha dan pendampingan yang sesuai.
Ke depan, sinergi antara Bank Indonesia, pemerintah, dan industri perbankan berpotensi memperkuat pembiayaan UMKM. Selain akses kredit, pelaku usaha membutuhkan dukungan pemasaran, digitalisasi, peningkatan keterampilan, dan penguatan rantai pasok. Selanjutnya, evaluasi berkala dapat membantu memastikan pembiayaan benar-benar mendukung kegiatan produktif. Meski prospek pembiayaan perbankan secara umum tetap positif, angka nasional khusus kredit UMKM pada kuartal ketiga 2026 masih perlu menunggu publikasi resmi Bank Indonesia Catat Kredit.